Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Wann Futur simple und Futur Proche?
Der Futur simple wird verwendet, um über Handlungen in der Zukunft zu sprechen, die sicher eintreten werden oder die als geplante Absicht ausgedrückt werden. Er wird oft verwendet, wenn man über ferne Zukunft spricht oder über etwas, das unabhängig von aktuellen Umständen passieren wird. Der Futur proche hingegen wird verwendet, um über Handlungen in der nahen Zukunft zu sprechen, die bereits geplant oder beabsichtigt sind. Er wird gebildet, indem man das Verb "aller" im Präsens verwendet, gefolgt von dem Infinitiv des Verbs, das die geplante Handlung beschreibt. In der Regel wird der Futur proche verwendet, wenn die Handlung in naher Zukunft stattfinden wird und bereits fest geplant ist, während der Futur simple für Handlungen verwendet wird, die weiter in der Zukunft liegen oder weniger konkret sind. Es ist wichtig, zwischen den beiden Zeitformen zu unterscheiden, um die genaue Bedeutung und den Zeitpunkt einer Handlung klar auszudrücken. In vielen Fällen können beide Zeitformen je nach Kontext und Nuancen der Bedeutung verwendet werden. **
Wann Futur simple und wann Futur Proche?
Wann Futur simple und wann Futur Proche? Der Futur simple wird verwendet, um über Handlungen oder Ereignisse in der Zukunft zu sprechen, die weit entfernt sind oder keine unmittelbare Verbindung zur Gegenwart haben. Es wird oft verwendet, um Zukunftspläne, Vorhersagen oder Vermutungen auszudrücken. Zum Beispiel: "Ich werde nächstes Jahr nach Frankreich reisen." Der Futur Proche hingegen wird verwendet, um über Handlungen oder Ereignisse zu sprechen, die in naher Zukunft stattfinden werden. Es wird gebildet, indem man das Verb "aller" im Präsens konjugiert und ein weiteres Verb im Infinitiv hinzufügt. Zum Beispiel: "Ich werde morgen ins Kino gehen." In der Regel wird der Futur simple für langfristige oder geplante Handlungen verwendet, während der Futur Proche für kurzfristige oder spontane Handlungen verwendet wird. Es ist wichtig, den Kontext und die Zeitbezüge zu berücksichtigen, um zu entscheiden, welches Zeitform in einer bestimmten Situation angemessen ist. **
Ähnliche Suchbegriffe für Futur Proche
Top-Angebote
Produkte zum Begriff Futur Proche:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
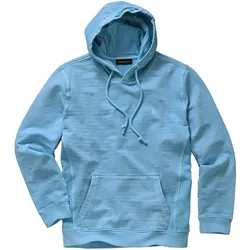
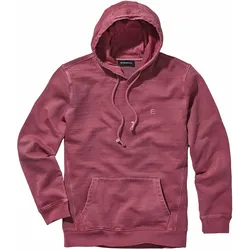
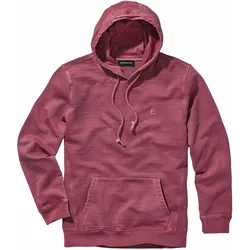
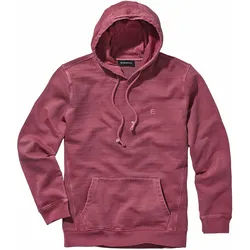
Futur II-Hoodie - SBald werden wir all das zusammen gemacht haben. Seinen eingelebten Used-Look verdankt der Hoodie der Stückfärbung, die bei jedem Teil anders ausfällt. Damit nimmt er unseren gemeinsamen Roadtrip, den Lagerfeuer-Abend oder Dünen-Streifzug vorweg. Die Rippenstruktur gibt ihm Halt für viele Sommer-Abenteuer. Wir sind startklar in Jeans, Sneakern und mit dem Energy-Riegel in der Kängurutasche.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie wird das Futur Proche gebildet?
Das Futur Proche wird im Französischen gebildet, indem man das Verb 'aller' konjugiert und danach das Infinitiv des Verbs hinzufügt. Zum Beispiel: 'Je vais manger' (Ich werde essen). Das Verb 'aller' wird je nach Subjekt konjugiert (je vais, tu vas, il/elle/on va, nous allons, vous allez, ils/elles vont). Das Futur Proche wird verwendet, um über zukünftige Handlungen zu sprechen, die bald eintreten werden. Es wird oft für spontane Entscheidungen oder Pläne in naher Zukunft verwendet. **
-
Wie bildet man das Future Proche?
Das Future Proche wird im Französischen gebildet, indem man das Verb "aller" (Konjugation von "je vais", "tu vas", "il/elle/on va", "nous allons", "vous allez", "ils/elles vont") in der Gegenwartsform verwendet, gefolgt von einem Infinitiv des Verbs, das die zukünftige Handlung beschreibt. Zum Beispiel: "Je vais manger" (Ich werde essen). Es wird verwendet, um eine zukünftige Handlung auszudrücken, die bereits geplant oder beabsichtigt ist. Es ist eine der häufigsten Formen, um die Zukunft im Französischen auszudrücken. **
-
Wann benutzt man Futur simple und wann Futur Compose?
Wann benutzt man Futur simple und wann Futur Compose? Futur simple wird verwendet, um über Handlungen in der Zukunft zu sprechen, die sicher eintreten werden oder um Vermutungen über die Zukunft auszudrücken. Es wird oft in formellen Schreibweisen oder bei festen Zukunftsplänen verwendet. Futur Compose hingegen wird verwendet, um über geplante oder beabsichtigte Handlungen in der Zukunft zu sprechen, die bereits entschieden sind. Es wird häufig in informellen Gesprächen oder in der gesprochenen Sprache verwendet. Futur simple wird gebildet, indem man den Infinitiv des Verbs mit den passenden Endungen für die verschiedenen Personen kombiniert, während Futur Compose aus dem Verb "aller" in der Zukunft (futur simple) und dem Infinitiv des Hauptverbs gebildet wird. Futur simple wird oft für einzelne Handlungen oder Ereignisse verwendet, während Futur Compose für Handlungen verwendet wird, die in der Zukunft wiederholt werden oder einen längeren Zeitraum betreffen. Insgesamt hängt die Wahl zwischen Futur simple und Futur Compose davon ab, ob die Handlung als sicher oder bereits geplant betrachtet wird und ob sie als einmaliges Ereignis oder als wiederholte Hand **
-
Was ist der Unterschied zwischen Futur 1 und Futur 2?
Der Unterschied zwischen Futur 1 und Futur 2 liegt in der Zeitform und der Verwendung. Futur 1 wird verwendet, um über zukünftige Handlungen zu sprechen, die mit hoher Wahrscheinlichkeit eintreten werden. Futur 2 hingegen wird verwendet, um über zukünftige Handlungen zu sprechen, die in der Vergangenheit abgeschlossen sein werden. Futur 2 wird oft in der indirekten Rede oder in Bedingungssätzen verwendet. **
Wird werden Futur?
Wird werden Futur? Kann man die Zukunft wirklich vorhersagen? Oder ist sie von unzähligen Variablen abhängig, die wir nicht kontrollieren können? Ist es überhaupt sinnvoll, sich Gedanken über die Zukunft zu machen, wenn wir doch im Hier und Jetzt leben sollten? Oder sollten wir uns lieber darauf konzentrieren, die Gegenwart zu gestalten, um eine bessere Zukunft zu schaffen? Letztendlich bleibt die Frage offen: Wird werden Futur? **
Wann verwendet man das Futur Simple und wann das Futur Composé?
Das Futur Simple wird verwendet, um eine zukünftige Handlung oder ein zukünftiges Ereignis auszudrücken, das sicher oder geplant ist. Es wird oft verwendet, um Vorhersagen zu machen oder um über die Zukunft zu sprechen. Das Futur Composé wird verwendet, um eine zukünftige Handlung oder ein zukünftiges Ereignis auszudrücken, das bereits geplant oder vereinbart wurde. Es besteht aus dem Verb "aller" in der Gegenwartsform und dem Infinitiv des Hauptverbs. **
Top-Angebote
Produkte zum Begriff Futur Proche:
-
Futur II-Hoodie - XLBald werden wir all das zusammen gemacht haben. Seinen eingelebten Used-Look verdankt der Hoodie der Stückfärbung, die bei jedem Teil anders ausfällt. Damit nimmt er unseren gemeinsamen Roadtrip, den Lagerfeuer-Abend oder Dünen-Streifzug vorweg. Die Rippenstruktur gibt ihm Halt für viele Sommer-Abenteuer. Wir sind startklar in Jeans, Sneakern und mit dem Energy-Riegel in der Kängurutasche.44,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Futur simple und Futur Proche?
Der Futur simple wird verwendet, um über Handlungen in der Zukunft zu sprechen, die sicher eintreten werden oder die als geplante Absicht ausgedrückt werden. Er wird oft verwendet, wenn man über ferne Zukunft spricht oder über etwas, das unabhängig von aktuellen Umständen passieren wird. Der Futur proche hingegen wird verwendet, um über Handlungen in der nahen Zukunft zu sprechen, die bereits geplant oder beabsichtigt sind. Er wird gebildet, indem man das Verb "aller" im Präsens verwendet, gefolgt von dem Infinitiv des Verbs, das die geplante Handlung beschreibt. In der Regel wird der Futur proche verwendet, wenn die Handlung in naher Zukunft stattfinden wird und bereits fest geplant ist, während der Futur simple für Handlungen verwendet wird, die weiter in der Zukunft liegen oder weniger konkret sind. Es ist wichtig, zwischen den beiden Zeitformen zu unterscheiden, um die genaue Bedeutung und den Zeitpunkt einer Handlung klar auszudrücken. In vielen Fällen können beide Zeitformen je nach Kontext und Nuancen der Bedeutung verwendet werden. **
-
Wann Futur simple und wann Futur Proche?
Wann Futur simple und wann Futur Proche? Der Futur simple wird verwendet, um über Handlungen oder Ereignisse in der Zukunft zu sprechen, die weit entfernt sind oder keine unmittelbare Verbindung zur Gegenwart haben. Es wird oft verwendet, um Zukunftspläne, Vorhersagen oder Vermutungen auszudrücken. Zum Beispiel: "Ich werde nächstes Jahr nach Frankreich reisen." Der Futur Proche hingegen wird verwendet, um über Handlungen oder Ereignisse zu sprechen, die in naher Zukunft stattfinden werden. Es wird gebildet, indem man das Verb "aller" im Präsens konjugiert und ein weiteres Verb im Infinitiv hinzufügt. Zum Beispiel: "Ich werde morgen ins Kino gehen." In der Regel wird der Futur simple für langfristige oder geplante Handlungen verwendet, während der Futur Proche für kurzfristige oder spontane Handlungen verwendet wird. Es ist wichtig, den Kontext und die Zeitbezüge zu berücksichtigen, um zu entscheiden, welches Zeitform in einer bestimmten Situation angemessen ist. **
-
Wie wird das Futur Proche gebildet?
Das Futur Proche wird im Französischen gebildet, indem man das Verb 'aller' konjugiert und danach das Infinitiv des Verbs hinzufügt. Zum Beispiel: 'Je vais manger' (Ich werde essen). Das Verb 'aller' wird je nach Subjekt konjugiert (je vais, tu vas, il/elle/on va, nous allons, vous allez, ils/elles vont). Das Futur Proche wird verwendet, um über zukünftige Handlungen zu sprechen, die bald eintreten werden. Es wird oft für spontane Entscheidungen oder Pläne in naher Zukunft verwendet. **
-
Wie bildet man das Future Proche?
Das Future Proche wird im Französischen gebildet, indem man das Verb "aller" (Konjugation von "je vais", "tu vas", "il/elle/on va", "nous allons", "vous allez", "ils/elles vont") in der Gegenwartsform verwendet, gefolgt von einem Infinitiv des Verbs, das die zukünftige Handlung beschreibt. Zum Beispiel: "Je vais manger" (Ich werde essen). Es wird verwendet, um eine zukünftige Handlung auszudrücken, die bereits geplant oder beabsichtigt ist. Es ist eine der häufigsten Formen, um die Zukunft im Französischen auszudrücken. **
Ähnliche Suchbegriffe für Futur Proche
-
Grotherr, Siegfried: Internationales SteuerrechtInternationales Steuerrecht , Die Internationalisierung der Geschäftsbeziehungen ist heute nahezu bei allen mittleren, aber auch bei vielen kleinen Unternehmen zu einer Überlebensfrage geworden. Dementsprechend kann sich kaum jemand im Steuerrecht der Bearbeitung grenzüberschreitender Sachverhalte entziehen. Der Band vermittelt einen systematischen Einstieg in die komplexe Materie und verdeutlicht die Zusammenhänge der unterschiedlichen z. T. ineinandergreifenden Regelungen. Neue Vorschriften und Gesetzesänderungen wie z. B. das Steueroasen-Abwehrgesetz, die Anti-Tax-Avoidance-Directive (ATAD) und das BEPS-Projekt wurden in die aktuelle Auflage des Buches eingearbeitet. Die Gliederung erfolgt in fünf Kapiteln: Nationales Außensteuerrecht, Außensteuergesetz sowie Doppelbesteuerungsabkommen, Europarecht und Steueroasen-Abwehrgesetz. Zahlreiche Beispiele unterstützen die Ausführungen. Das vorliegende Werk wendet sich an alle Personen, die sich in das Gebiet des internationalen Steuerrechts einarbeiten wollen. Gedacht ist in erster Linie an diejenigen, die sich auf die Steuerberaterprüfung oder auf die Laufbahnprüfung des gehobenen Dienstes der Finanzverwaltung (Dipl.-Finanzwirt) vorbereiten. Darüber hinaus richtet sich das Buch sowohl an die Studierenden der Wirtschafts- und Rechtswissenschaften als auch an die praktisch tätigen Rechtsanwender, welche durch Verweise auf die entsprechenden Entscheidungen der Finanzgerichte und Verwaltungsanweisungen einen Kurzkommentar zum internationalen Steuerrecht erhalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20221028, Produktform: Leinen, Beilage: GB, Titel der Reihe: Grüne Reihe#17#, Autoren: Grotherr, Siegfried~Herfort, Claus~Strunk, Günther, Edition: REV, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1047, Keyword: Außensteuergesetz (AStG); Doppelbesteuerungsabkommen (DBA); Einfluss der EuGH-Rechtsprechung auf das internationale Steuerrecht; Einfluss des Europarechts auf das internationale Steuerrecht; Nationales Außensteuerrecht (EStG, KStG, GewStG, ErbStG); OECD-Musterabkommen; Steuerrecht, Unterrichtsmaterial, Recht; indirekte Steuern, direkte Steuern, Fachschema: International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Abgabe - Abgabenordnung - AO, Fachkategorie: Internationales Recht, Bildungszweck: für die Hochschule, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, E, Länge: 216, Breite: 156, Höhe: 58, Gewicht: 1400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A1410704, Vorgänger EAN: 9783816811732 9783816811725 9783816811718, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 152689887,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Futur II-Hoodie - SBald werden wir all das zusammen gemacht haben. Seinen eingelebten Used-Look verdankt der Hoodie der Stückfärbung, die bei jedem Teil anders ausfällt. Damit nimmt er unseren gemeinsamen Roadtrip, den Lagerfeuer-Abend oder Dünen-Streifzug vorweg. Die Rippenstruktur gibt ihm Halt für viele Sommer-Abenteuer. Wir sind startklar in Jeans, Sneakern und mit dem Energy-Riegel in der Kängurutasche.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Futur II-Hoodie - MBald werden wir all das zusammen gemacht haben. Seinen eingelebten Used-Look verdankt der Hoodie der Stückfärbung, die bei jedem Teil anders ausfällt. Damit nimmt er unseren gemeinsamen Roadtrip, den Lagerfeuer-Abend oder Dünen-Streifzug vorweg. Die Rippenstruktur gibt ihm Halt für viele Sommer-Abenteuer. Wir sind startklar in Jeans, Sneakern und mit dem Energy-Riegel in der Kängurutasche.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Futur II-Hoodie - LBald werden wir all das zusammen gemacht haben. Seinen eingelebten Used-Look verdankt der Hoodie der Stückfärbung, die bei jedem Teil anders ausfällt. Damit nimmt er unseren gemeinsamen Roadtrip, den Lagerfeuer-Abend oder Dünen-Streifzug vorweg. Die Rippenstruktur gibt ihm Halt für viele Sommer-Abenteuer. Wir sind startklar in Jeans, Sneakern und mit dem Energy-Riegel in der Kängurutasche.59,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann benutzt man Futur simple und wann Futur Compose?
Wann benutzt man Futur simple und wann Futur Compose? Futur simple wird verwendet, um über Handlungen in der Zukunft zu sprechen, die sicher eintreten werden oder um Vermutungen über die Zukunft auszudrücken. Es wird oft in formellen Schreibweisen oder bei festen Zukunftsplänen verwendet. Futur Compose hingegen wird verwendet, um über geplante oder beabsichtigte Handlungen in der Zukunft zu sprechen, die bereits entschieden sind. Es wird häufig in informellen Gesprächen oder in der gesprochenen Sprache verwendet. Futur simple wird gebildet, indem man den Infinitiv des Verbs mit den passenden Endungen für die verschiedenen Personen kombiniert, während Futur Compose aus dem Verb "aller" in der Zukunft (futur simple) und dem Infinitiv des Hauptverbs gebildet wird. Futur simple wird oft für einzelne Handlungen oder Ereignisse verwendet, während Futur Compose für Handlungen verwendet wird, die in der Zukunft wiederholt werden oder einen längeren Zeitraum betreffen. Insgesamt hängt die Wahl zwischen Futur simple und Futur Compose davon ab, ob die Handlung als sicher oder bereits geplant betrachtet wird und ob sie als einmaliges Ereignis oder als wiederholte Hand **
-
Was ist der Unterschied zwischen Futur 1 und Futur 2?
Der Unterschied zwischen Futur 1 und Futur 2 liegt in der Zeitform und der Verwendung. Futur 1 wird verwendet, um über zukünftige Handlungen zu sprechen, die mit hoher Wahrscheinlichkeit eintreten werden. Futur 2 hingegen wird verwendet, um über zukünftige Handlungen zu sprechen, die in der Vergangenheit abgeschlossen sein werden. Futur 2 wird oft in der indirekten Rede oder in Bedingungssätzen verwendet. **
-
Wird werden Futur?
Wird werden Futur? Kann man die Zukunft wirklich vorhersagen? Oder ist sie von unzähligen Variablen abhängig, die wir nicht kontrollieren können? Ist es überhaupt sinnvoll, sich Gedanken über die Zukunft zu machen, wenn wir doch im Hier und Jetzt leben sollten? Oder sollten wir uns lieber darauf konzentrieren, die Gegenwart zu gestalten, um eine bessere Zukunft zu schaffen? Letztendlich bleibt die Frage offen: Wird werden Futur? **
-
Wann verwendet man das Futur Simple und wann das Futur Composé?
Das Futur Simple wird verwendet, um eine zukünftige Handlung oder ein zukünftiges Ereignis auszudrücken, das sicher oder geplant ist. Es wird oft verwendet, um Vorhersagen zu machen oder um über die Zukunft zu sprechen. Das Futur Composé wird verwendet, um eine zukünftige Handlung oder ein zukünftiges Ereignis auszudrücken, das bereits geplant oder vereinbart wurde. Es besteht aus dem Verb "aller" in der Gegenwartsform und dem Infinitiv des Hauptverbs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.